


 전체보기


정기예탁-1년 2.4% 낙서판
- 2017/01/09 11:18
- http://blog.moneta.co.kr/anstsa1221/8250772/4121529

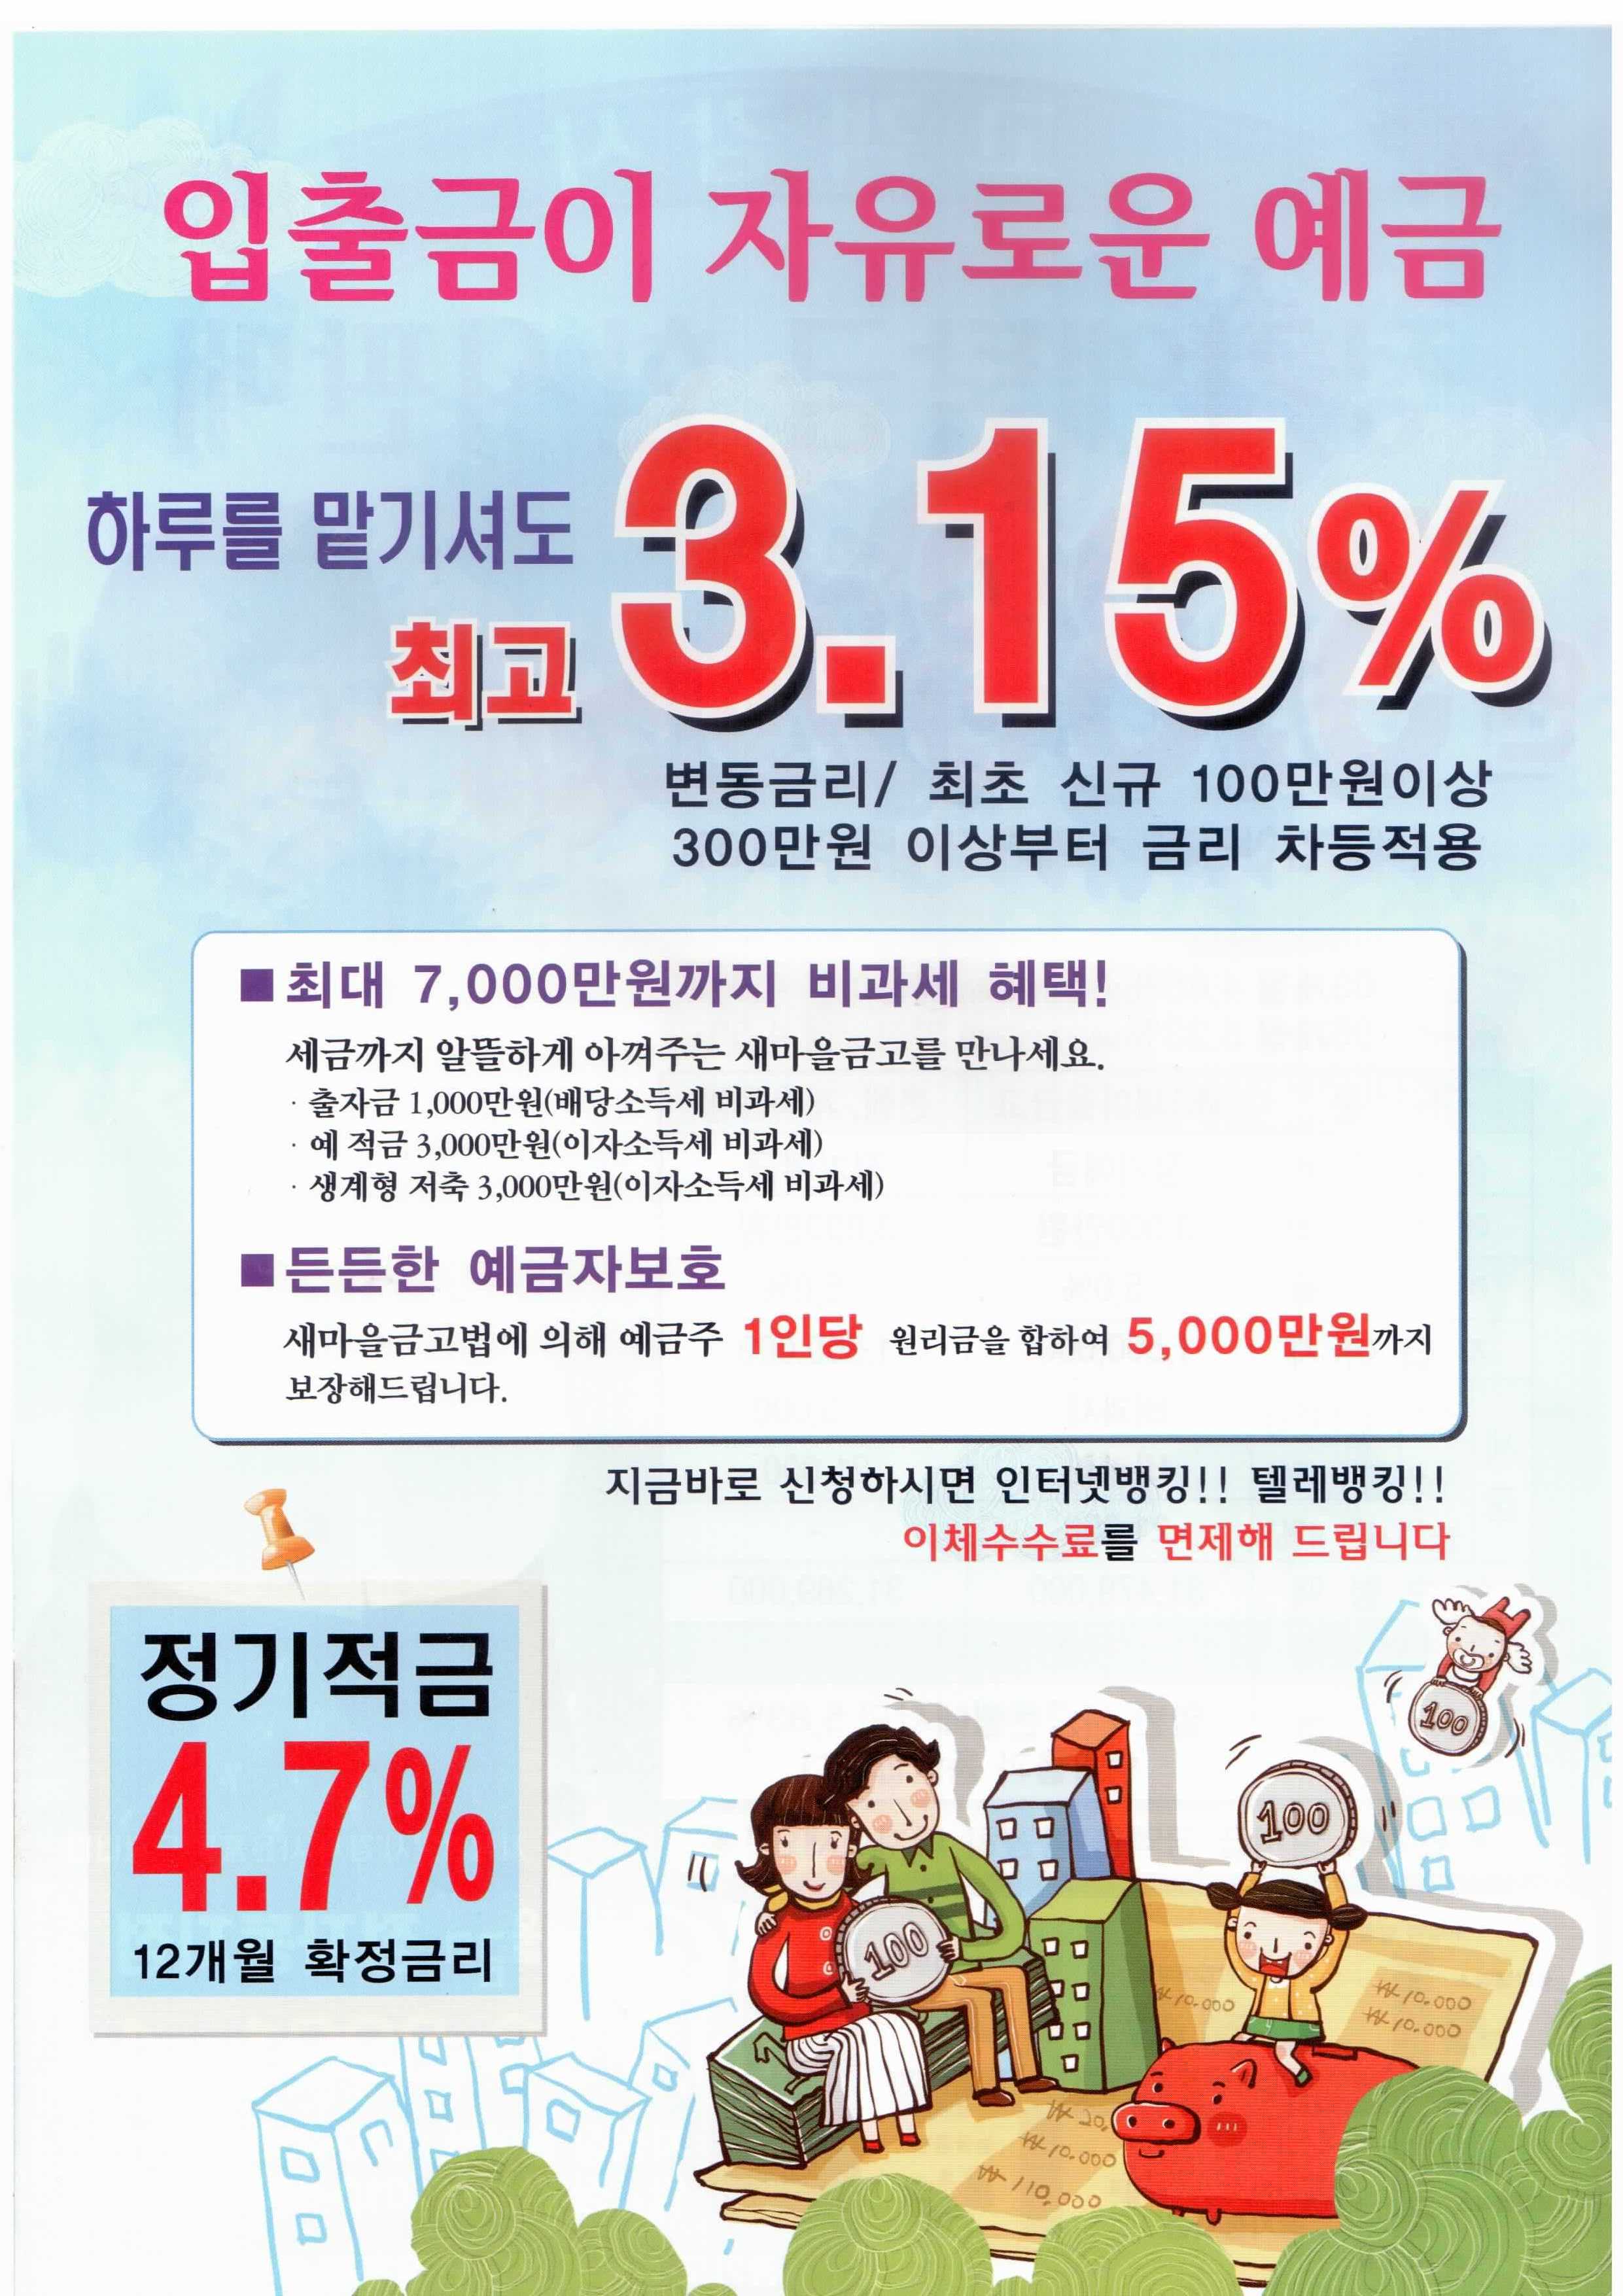
MG 정기예탁
저금리 시대의 절세효과 !!!!
연2.4%
세금우대로 가입시 일반시중은행의 2.79% 수익율과 동일함
( 2017년1월9일 가입기준)
※정기예탁 가입 예시
구분 | MG 새마을금고 | 은행, 저축은행 | |
상품종류 | 정기예금 | 정기예금 | |
예치금액 | 3,000만원 | 3,000만원 | |
이율 | 2.4% | 2.4% | |
지급이자 | 720,000 | 720,000 | |
세 금 | 소득세(14%) | - | 100,800 |
주민세(1.4%) | 비과세 | 10,080 | |
농특세(1.4%) | 10,080 | - | |
실수령액 | 30,709,920 | 30,609,120 | |
실수령액차이 | +100,800 |
| |
비 고 | 일반 시중에서의 2.79% 수익률과 동일 합니다. | ||
시중은행과 같은 금리 일 경우 이자 차이 : 100,800
시중은행 금리가 낮은 것을 감안하면 더 큰 이자 차이
* 세금우대 저축세율 : 2018년 까지 -농특세 1.4%
MG 새마을금고 분당 파크타운지점
031 / 745-8991
분당구 내정로 172( 샹제리제 빌딩 1층)
- 스크랩 0
- 인쇄

정기에탁고금리 판매 낙서판
- 2011/08/04 10:40
- http://blog.moneta.co.kr/anstsa1221/5380936/4121529


고금리.정기예탁... 낙서판
- 2011/07/26 20:18
- http://blog.moneta.co.kr/anstsa1221/5370869/4121529
 정기예금 고금리판매!!
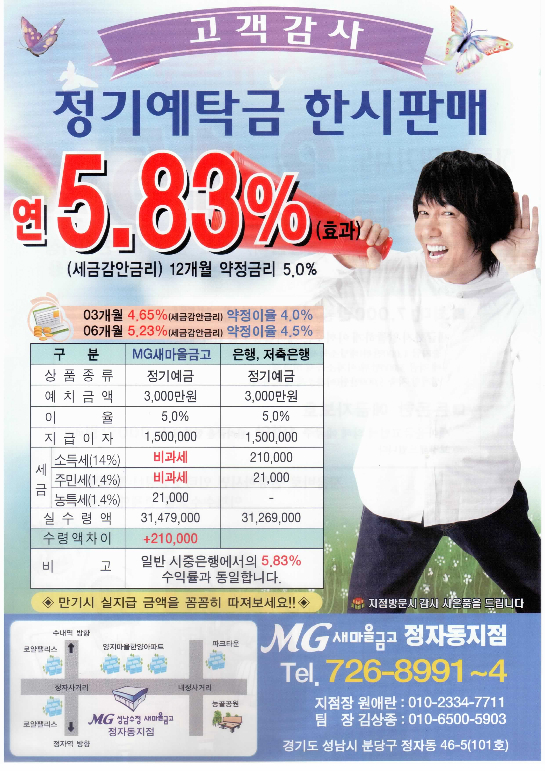
 연 5.83%(세금감안금리)
12개월(약정이율 5%)
*예시: 3,000만원예치시*
*실수령액을 꼼꼼히 따져보세요^^*
요즘같은 저금리시대 에는 절세의 효과를 누리시는게 재테크의 최우선이십니다.
아래 은행및 저축은행과 만기수령액을 비교해놓은것을 보시면
수령액 차이를 확인하실수 있으실겁니다.
아래 비교표에서는 새마을금고와 은행,저축은행이 같은 금리를 적용했을때 기준입니다.
현재 금융권 금리는 은행권이나 저축은행이 금리가 더 낮은경우를 감안하면
수령액차이는 더욱 많아지게 됩니다.
**12개월 만기지급식**
구분 MG새마을금고 은행,저축은행 상품종류 정기예금 정기예금 예치금액 3,000만원 3,000만원 이 율 5% 5% 지급이자 1,500,000 1,500,000 세 금 소득세(14%) 비과세 210,000 주민세(1.4%) 비과세 21,000 농특세(1.4%) 21,000 - 실 수령액 31,479,000 31,269,000 수령액 차이 +210,000 비 고 일반 시중은행에서의 5.83%수익률과 동일합니다.
- 스크랩 0
- 인쇄
정기예탁 고금리판매!~~ 낙서판
- 2010/09/29 11:18
- http://blog.moneta.co.kr/anstsa1221/4941896/4121529
정기예금 고금리판매!!5.01%(세금감안금리)
(약정이율 4.3%)
*예시: 3,000만원예치시*
*실수령액을 꼼꼼히 따져보세요^^*
요즘같은 저금리시대 에는 절세의 효과를 누리시는게 재테크의 최우선이십니다.
아래 은행및 저축은행과 만기수령액을 비교해놓은것을 보시면
수령액 차이를 확인하실수 있으실겁니다.
아래 비교표에서는 새마을금고와 은행,저축은행이 같은 금리를 적용했을때 기준입니다.
현재 금융권 금리는 은행권이나 저축은행이 금리가 더 낮은경우를 감안하면
수령액차이는 더욱 많아지게 됩니다.
**12개월 만기지급식**
구분 MG새마을금고 은행,저축은행 상품종류 정기예금 정기예금 예치금액 3,000만원 3,000만원 이 율 4.3% 4.3% 지급이자 1,290,000 1,290,000 세 금 소득세(14%) 비과세 180,600 주민세(1.4%) 비과세 18,060 농특세(1.4%) 18,900 - 실 수령액 31,271,940 31,091,340 수령액 차이 +180,600 비 고 일반 시중은행에서의 5.01%수익률과 동일합니다.
또! 하나의팁 요즘같이 금리변동이 심해서 자금을 어떻게 해야 하실지 고민이되시면
단기상품으로 예치하셔도 세금우대 혜택을 받으실수 있습니다.
,3개월 = 3.5%
6개월=3.8%
새마을금고 분당 정자동지점 726-8991~~8995
- 스크랩 0
- 인쇄
세금우대제도 - 1.4%만 과세되는 저율과세 상품 낙서판
- 2010/08/25 09:20
- http://blog.moneta.co.kr/anstsa1221/4882349/4121529
 농·수협단위조합, 신용협동조합, 새마을금고 예탁금은 저율과세 상품으로 농특세 1.4%만 과세합니다.
| 저금리시대의 재테크 방법으로 저율과세상품을 꼽을 수 있습니다. 저율과세 상품으로는 농특세 1.4%만 과세하는 농ㆍ수협 단위조합, 신협, 새마을금고 예탁금이 있습니다. 농ㆍ수협 단위조합, 신협, 새마을금고의 정기예탁금은 조세특례제한법에 의해 1인당 3,000만원까지는 이자소득에 대해 농특세 1.4%만 내면 됩니다. |
|
저율과세 선택시 절세면에서 유리합니다. |
| 1.4% 저율과세되는 상품을 일반금융상품과 세금을 비교해 보면 차이가 많이 납니다. 일반금융상품의 이자소득세율은 14%이고, 주민세를 더하면 총부담 세율은 15.4%입니다. 즉 이자가 100만원이 발생하면 세금으로 154,000원을 제하고 824,000원을 손에 쥘 수 있습니다. 그러나 농,수협 단위조합, 신협, 새마을금고의 정기예탁금의 세율은 농특세 1.4%만 내면 되므로 세금으로 14,000을 제하고 986,000원을 받게 되므로 일반금융 상품의 세율보다 훨씬 낮아 절세면에서 유리합니다. |
|
저율과세상품은 1인당 3,000만원까지 가입 가능하며 한도가 통합관리됩니다. |
| 농·수협 단위조합, 신용협동조합, 새마을금고에서 조합원으로 가입한 후 통합 한도내에서 금융기관에서 1인당 3,000만원까지 가입이 가능합니다. 조합원으로 가입하기 위해서는 금융기관별로 1천원 ~ 1만원 정도 출자해야 합니다. |
|
가입시 안전한 금융기관에 가입하는 것이 좋습니다. |
| 농·수협단위조합의 경우 각 중앙회에서 자체적으로 결성한 보호기금을 통해 1인당 5,000만원까지 보호됩니다. 신용협동조합의 경우 예금자보호법에 의해 1인당 5,000만원까지 보호됩니다. 새마을금고의 상품은 새마을금고연합회의 안전관리기금을 통해 5,000만원까지 보호됩니다. |
- 스크랩 0
- 인쇄


